最近業績期, 不得不看看之前所造的2198.HK 三江化工的中期業績。上星期一業績發放後第一天, 股價急跌7.73%, 至3.82港元。雖然未有細讀中期業績,但當天馬上把之前的持倉 平手脫手, 害怕有什麼壞消息而不目知。
之後還和友人討論業績出得不錯, 但股價郤偏偏急跌。今天開始從頭看看有什麼蛛絲馬跡, 去深入了解一下為什麼市場會給予一個較低的價錢。
看一看, 中期業績, 收益增長82.7%,股東應佔純利增長61.8%, 可是毛利率回落至20.3%及純利率回落2.2%。業績有如此高的增長, 大概可盖過毛利率及純利率回落這點缺憾。查找了半天資料, 我估計第一個原因是, 市場之前給予如此估值, 已預期公司於2013年上半年有不錯的增長(於2013年7月15日公司有營喜預告, 5月6日公司所發放的第一季資料)。而今次半年業績所錄得的增長低於預期, 合乎好消息出貨的市場反應。
以上估算仍然十分初部, 希望明天會找到更多資料去助證。
找到一本很適合我這種投資行內初哥看的書,-The Five Rules for Successful Stock Investing.希望大家一同進步

2013年8月23日 星期五
加倍努力
工作環境自由, 每天都係煩一D瑣碎事。經常在不知不覺間迷失自己,我指迷失係利用一點點藉口去浪費自己的時間。明明想好似藍兵兄(http://www.airmanblue.com/)咁對公司分析到位, 既想學CLcheung (http://clcheung.wordpress.com/)擁有神一般的電腦技藝, 又想擁有隨風兄(http://oceaninn.blogspot.hk/)建立一套屬於自己的交易系統..等等等等。
欠缺自律能力的我, 希望從下星期開始每天把自己做功課的思路一步一步的寫低, 一來方便自己日後重溫時快速了解, 二來讓其他師兄看看, 較容易於細節上捉漏洞。
經常CD rom 的我係時候加油, 雖不能樣樣佳精, 但求能滿足自己投資的需要。
欠缺自律能力的我, 希望從下星期開始每天把自己做功課的思路一步一步的寫低, 一來方便自己日後重溫時快速了解, 二來讓其他師兄看看, 較容易於細節上捉漏洞。
經常CD rom 的我係時候加油, 雖不能樣樣佳精, 但求能滿足自己投資的需要。
867 DCF
867 DCF
CNY/Mn
|
2010A
|
2011A
|
2012A
|
2013E
|
2014E
|
2015E
|
2016E
|
Sales
|
132177
|
201393
|
281866
|
332601.881
|
382492.162
|
439865.986
|
483852.585
|
GrossProfit
|
78102
|
119121
|
165802
|
186257
|
214196
|
246325
|
270957
|
/Sales %
|
59.09%
|
59.15%
|
58.82%
|
56.00%2
|
56.00%
|
56.00%
|
56.00%
|
Other Income
|
373
|
8057
|
6968
|
5587.71 3
|
6425.87
|
7389.75
|
8128.72
|
/Gross Profit %
|
0.48%
|
6.76%
|
4.20%
|
3.00%
|
3.00%
|
3.00%
|
3.00%
|
IPO expenses
|
(2960)
|
0
|
0
|
0
|
0
|
0
|
0
|
Selling expenses
|
(30966)
|
(42960)
|
(57534)
|
(67052.54)
|
(77110.42)
|
(88676.98)
|
(97544.68)
|
-40%
|
-36%
|
-35%
|
-36%
|
-36%
|
-36%
|
-36%
|
|
Administrative expenses
|
(9466)
|
(15339)
|
(18810)
|
(22350.85)
|
(25703.47)
|
(29558.99)
|
(32514.89)
|
-12%
|
-13%
|
-11%
|
-12%
|
-12%
|
-12%
|
-12%
|
|
Finance Cost
|
(617)
|
(934)
|
(2002)
|
(1862.57)
|
(2141.96)
|
(2463.25)
|
(2709.57)
|
-0.79%
|
-0.78%
|
-1.21%
|
-1.00%
|
-1.00%
|
-1.00%
|
-1.00%
|
|
Jointly controlled entity
|
56
|
6
|
0
|
0
|
0
|
0
|
0
|
Associates
|
112
|
130
|
59
|
105 4
|
113
|
122
|
132
|
Pretax Income
|
34634
|
68081
|
94483
|
100684
|
115779
|
133138
|
146449
|
1.
銷售增長方面預期和中國衛生總費用增長相似, 隨著人口老齡化,慢病人群的增加和全民醫保的影響, 預期明年, 公司以約18%的增長率成長。然後慢慢放緩至2016約10%增長率。
2.
過往公司毛利均為58%之上, 但由於自研發產品需給予較高提成來增加市場佔有下, 看利將有回落的機會。
3.
在其他收入方面, 最主要包含政府補貼和利息收入, 利息收入隨著集團現金水平變化。政府補貼方面每年增加, 每年約為毛利1%, 而利息收入則較為波動, 暫保守以毛利3%估計
4.
聯營公司溢利方面以2013年上半年業務增加80%來計算, 其後以8%增長來作估算
2010A
|
2011A
|
2012A
|
2013E
|
2014E
|
2015E
|
2016E
|
|
Profit before taxation
|
34634
|
68081
|
94483
|
100683.8
|
115779
|
133137.9
|
146449.3
|
Tax at the applicable tax
ratea
|
7619
|
16339
|
23621
|
25171
|
28945
|
33284
|
36612
|
/ Profit %
|
22.00%
|
24.00%
|
25.00%
|
25.00%
|
25.00%
|
25.00%
|
25.00%
|
Tax effect of expenses
that are not deductible in determining taxable profitb
|
1162
|
1088
|
1343
|
1510
|
1737
|
1997
|
2197
|
/Applicable tax rate %
|
15.25%
|
6.66%
|
5.69%
|
6%
|
6%
|
6%
|
6%
|
Tax effect of tax
concessionc
|
-11
|
-2293
|
-3703
|
-3776
|
-4342
|
-4993
|
-5492
|
/ Applicable tax rate %
|
-0.14%
|
-14.03%
|
-15.68%
|
-15%
|
-15%
|
-15%
|
-15%
|
Effect of tax benefit
arising from Labuan Tax Actd
|
-4718
|
-8193
|
-11893
|
-12585.5
|
-14472.4
|
-16642.2
|
-18306.2
|
/ Applicable tax rate %
|
-61.92%
|
-50.14%
|
-50.35%
|
-50.00%
|
-50.00%
|
-50.00%
|
-50.00%
|
Tax
|
3943
|
5720
|
9355
|
10836.09
|
12460.72
|
14328.97
|
15761.6
|
/a+b+c+d %
|
103%
|
121%
|
100%
|
105%
|
105%
|
105%
|
105%
|
2010A
|
2011A
|
2012A
|
2013E
|
2014E
|
2015E
|
2016E
|
|
Pretax Income
|
34634
|
68081
|
94483
|
100683.8
|
115779
|
133137.9
|
146449.3
|
Tax
|
3943
|
5720
|
9355
|
10836.09
|
12460.72
|
14328.97
|
15761.6
|
Net Income
|
30691
|
62361
|
85128
|
89847.71
|
103318.3
|
118809
|
130687.7
|
2010A
|
2011A
|
2012A
|
2013E
|
2014E
|
2015E
|
2016E
|
|
Asset US$ '000
|
223207
|
474167
|
552767
|
663320 1
|
795984.5
|
955181.4
|
1146218
|
Depreciation &
Amortization
|
1563
|
4159
|
5208
|
6633
|
7960
|
9552
|
11462
|
0.70%
|
0.88%
|
0.94%
|
1.00%
|
1.00%
|
1.00%
|
1.00%
|
1.
由於集團不定時購買內地公司目的為生產自家品牌藥品, 很難估算某一時段的資產增長率, 因此只以20%增長率來計算
2009A
|
2010A
|
2011A
|
2012A
|
2013E
|
2014E
|
2015E
|
2016E
|
|
Net Income
|
20830
|
30691
|
62361
|
85128
|
89847.71
|
103318.3
|
118809
|
130687.7
|
Change in working capital
|
-8526
|
-23022
|
-2952
|
-18008
|
-35939
|
-41327
|
-47524
|
-52275
|
由於營運資金內的貿易及其他應付款項於2011年有一筆超過1千1百萬美元增加, 令該比率急降。該比率需參考其他年份的比率2%0至70%之間, 今次估算用40%來作計算
2010A
|
2011A
|
2012A
|
2013E
|
2014E
|
2015E
|
2016E
|
|
Capital Expenditure
|
(3750.00)
|
(13796.00)
|
(24631.00)
|
(13477.16)
|
(15497.75)
|
(17821.35)
|
(19603.15)
|
由於集團會自研藥物產品, 有需要時才會購建廠房。正如2011,2012年, 集團為了引入「水解蛋白系列產品」而使用超過20%的經營溢利來建廠房。2012 年需求少了, 集團把部分資金投放在可出售資產上, 某程度上來說,這是集團的投資。若刪去可出售資產部分, 集團用於資本開支若為經營溢利的10%至20%左右, 今次估算以15%來作計算
2012A
|
2013E
|
2014E
|
2015E
|
2016E
|
|
Net Income
|
85128
|
89847.7136
|
103318.312
|
118808.975
|
130687.686
|
Depreciation &
Amortization
|
5208
|
6633.204
|
7959.8448
|
9551.81376
|
11462.1765
|
Change in working capital
|
-18008
|
-35939.085
|
-41327.325
|
-47523.59
|
-52275.075
|
Capital Expenditure
|
-24631
|
-13477.157
|
-15497.747
|
-17821.346
|
-19603.153
|
Free Cash Flow
|
47697
|
47064.6751
|
54453.0851
|
63015.8524
|
70271.6354
|

rE
= rf + β(rM - rf)
Rf assume 5年期國債收益率
β 30% form 信研
β 30% form 信研
rM assume GDP grow rate 7.6%
WACC= 3.38%(1-25%)*(101793/552767)+ 4.99% (450974/552767)
WACC= 3.38%(1-25%)*(101793/552767)+ 4.99% (450974/552767)
WACC=4.538%
Assume CEC 為M2 的2005年至2012年平均增長率 18.38%
PGR 為GPD增長率 7.6%

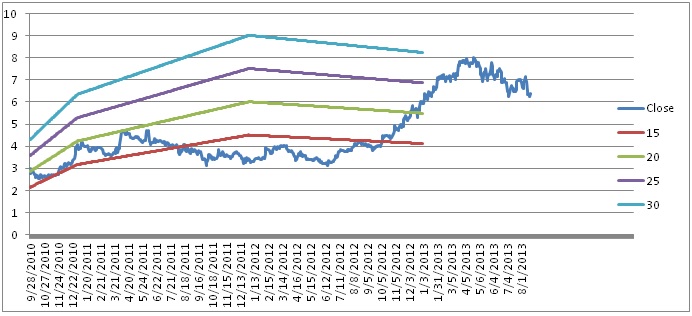
以往公司PE區間為10至20倍之間, 於2012年中, 市場重新對公司的估值作調整, 現處於20至30倍PE之間上落。那同業460.HK 四環醫藥(市值253億)22.5倍, 1099.HK國藥控股(市值202.2億)19.9倍, 2607.HK上海醫藥(市值114.4億)15.7倍, 2877.HK 神威藥業(市值100.9)10.5倍, 來看, 公司估值算是行業較高的位置。20倍PE以下5.5港元下可算是值搏的位置。
訂閱:
文章 (Atom)